Domain nach-wunsch.de kaufen?
Wir ziehen mit dem Projekt
nach-wunsch.de um.
Sind Sie am Kauf der Domain
nach-wunsch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nach-wunsch.de kaufen?
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
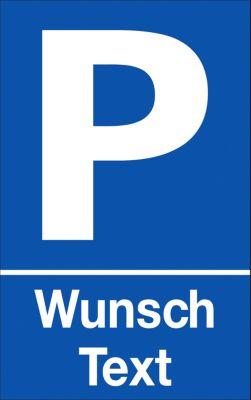
Parkplatzschild mit Text nach Wunsch (Alu-Dibond)Außer den gängigsten Standardtexten bieten wir Ihnen auch die Möglichkeit der individuellen Beschriftung. * Material: Alu-Dibond (Materialstärke 2 mm) * blauer Grund mit weißer Schrift * Abmessungen: B 250 x H 400 mmAlu-Dibond ist eine Aluminium-Verbundplatte, die aus zwei Aluminiumplatten mit einem Polyethylenkern besteht. Die Platten zeichnen sich durch eine dimensionale Stabilität aus, d. h. es besteht keine lineare Expansion unter extremen Temperaturbedingungen. Zudem überzeugen die Platten durch eine erstaunliche Biegefestigkeit bei einem unglaublich geringen Gewicht. Hinweis: Ihren Wunschtext geben Sie bitte im Bestellprozess in Schritt 3 „Prüfen und Kaufen“ im Feld „Möchten Sie uns noch etwas mitteilen?“ ein.33,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Was ist eine Freistellungsbescheinigung nach 48b EStG?
Eine Freistellungsbescheinigung nach § 48b EStG ist eine Bescheinigung, die es einem Auftragnehmer ermöglicht, seine Einkünfte aus selbstständiger Arbeit ohne Abzug von Steuern zu erhalten. Diese Bescheinigung wird vom Finanzamt ausgestellt, wenn der Auftragnehmer nachweisen kann, dass er seine steuerlichen Pflichten ordnungsgemäß erfüllt. Mit dieser Bescheinigung muss der Auftragnehmer keine Steuern an das Finanzamt abführen, sondern ist selbst für die Versteuerung seiner Einkünfte verantwortlich. Die Freistellungsbescheinigung muss dem Auftraggeber vorgelegt werden, um den Steuerabzug zu vermeiden. **
-
Was sind außergewöhnliche Belastungen nach 33 EStG?
Was sind außergewöhnliche Belastungen nach 33 EStG? Außergewöhnliche Belastungen sind ungewöhnliche, zwangsläufige und überdurchschnittlich hohe Kosten, die einem Steuerpflichtigen entstehen. Sie können beispielsweise Krankheitskosten, Kosten für eine Behinderung oder auch Scheidungskosten umfassen. Um steuerlich berücksichtigt zu werden, müssen diese Kosten außergewöhnlich sein und die finanzielle Leistungsfähigkeit des Steuerpflichtigen überdurchschnittlich belasten. Der Paragraph 33 des Einkommensteuergesetzes regelt die steuerliche Abzugsfähigkeit von außergewöhnlichen Belastungen. **

Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Top-Angebote
Produkte zum Begriff EStG:
-
BASI 0006-0101 Kreativ-Box Schlüsselanhänger individuell persönlicher Schlüssel AnhängerBASI 0006-0101 Kreativ-Box Schlüsselanhänger individuell persönlicher Schlüssel Anhänger Beschreibung: Kreativ-Set / Bastel-Set zum Gestalten eines persönlichen Schlüsselanhängers ideal als kleines Geschenk, Mitbringsel oder für Kindergeburtstage Sie können Ihren Anhänger individuell verzieren und personalisieren, sodass er sich leicht wiedererkennen lässt (z. B. am Schlüsselbund, Rucksack oder Mäppchen) die Box eignet sich für kreative Bastelstunden zu Hause, in der Schule oder im Verein73,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Parkplatzschild mit Text nach Wunsch (Alu-Dibond)Außer den gängigsten Standardtexten bieten wir Ihnen auch die Möglichkeit der individuellen Beschriftung. * Material: Alu-Dibond (Materialstärke 2 mm) * blauer Grund mit weißer Schrift * Abmessungen: B 250 x H 400 mmAlu-Dibond ist eine Aluminium-Verbundplatte, die aus zwei Aluminiumplatten mit einem Polyethylenkern besteht. Die Platten zeichnen sich durch eine dimensionale Stabilität aus, d. h. es besteht keine lineare Expansion unter extremen Temperaturbedingungen. Zudem überzeugen die Platten durch eine erstaunliche Biegefestigkeit bei einem unglaublich geringen Gewicht. Hinweis: Ihren Wunschtext geben Sie bitte im Bestellprozess in Schritt 3 „Prüfen und Kaufen“ im Feld „Möchten Sie uns noch etwas mitteilen?“ ein.33,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Ähnliche Suchbegriffe für EStG
-
Dillo, Christian: Der tiefe Wunsch nach LebendigkeitDer tiefe Wunsch nach Lebendigkeit , Ein buddhistischer Wegweiser für das 21. Jahrhundert | Mit einem Vorwort von Mariana Leky. Eine Anleitung für ein wahrhaftiges und erfülltes Leben , Ölwannen > Motoren & Motorteile , Erscheinungsjahr: 20220527, Produktform: Leinen, Autoren: Dillo, Christian, Seitenzahl/Blattzahl: 464, Themenüberschrift: RELIGION / Buddhism / Rituals & Practice, Keyword: Achtsamkeit; Buddhismus; Erfüllung; Freiheit; Frieden; Lebensphilosophie; Mariana Leky; Mönch; Sinnsuche; Zen, Fachschema: Buddhismus~Weltreligionen / Buddhismus~Achtsamkeit, Fachkategorie: Buddhismus: Leben und Praxis~Achtsamkeit~Körper und Geist, Thema: Entdecken, Warengruppe: HC/Esoterik, Fachkategorie: Spiritualismus, Spiritismus, Thema: Orientieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Allegria Verlag, Verlag: Allegria Verlag, Verlag: Allegria, Länge: 209, Breite: 134, Höhe: 45, Gewicht: 580, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783843726757, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268529024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Freistellungsbescheinigung nach 48b EStG?
Eine Freistellungsbescheinigung nach § 48b EStG ist eine Bescheinigung, die es einem Auftragnehmer ermöglicht, seine Einkünfte aus selbstständiger Arbeit ohne Abzug von Steuern zu erhalten. Diese Bescheinigung wird vom Finanzamt ausgestellt, wenn der Auftragnehmer nachweisen kann, dass er seine steuerlichen Pflichten ordnungsgemäß erfüllt. Mit dieser Bescheinigung muss der Auftragnehmer keine Steuern an das Finanzamt abführen, sondern ist selbst für die Versteuerung seiner Einkünfte verantwortlich. Die Freistellungsbescheinigung muss dem Auftraggeber vorgelegt werden, um den Steuerabzug zu vermeiden. **
-
Was sind außergewöhnliche Belastungen nach 33 EStG?
Was sind außergewöhnliche Belastungen nach 33 EStG? Außergewöhnliche Belastungen sind ungewöhnliche, zwangsläufige und überdurchschnittlich hohe Kosten, die einem Steuerpflichtigen entstehen. Sie können beispielsweise Krankheitskosten, Kosten für eine Behinderung oder auch Scheidungskosten umfassen. Um steuerlich berücksichtigt zu werden, müssen diese Kosten außergewöhnlich sein und die finanzielle Leistungsfähigkeit des Steuerpflichtigen überdurchschnittlich belasten. Der Paragraph 33 des Einkommensteuergesetzes regelt die steuerliche Abzugsfähigkeit von außergewöhnlichen Belastungen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.